RVNL Q2 FY27 Results: रेवेन्यू घटने के बाद भी कैसे बढ़ा मुनाफा? वंदे भारत स्लीपर के लिए ₹1,500 करोड़ के लोन प्लान और Q3-Q4 टारगेट की पूरी रिपोर्ट
रेल विकास निगम लिमिटेड (RVNL) ने वित्त वर्ष 2026-27 की दूसरी तिमाही (जुलाई–सितंबर 2026) के नतीजे जारी कर दिए हैं, जिसमें कंपनी का ऑपरेशनल रेवेन्यू सालाना आधार पर 8.2 प्रतिशत घटकर ₹4,701 करोड़ रहने के बावजूद कुल नेट प्रॉफिट 10 प्रतिशत बढ़कर ₹253.71 करोड़ पर पहुंच गया है। ऊपरी आंकड़ों से अलग अगर कंपनी की आधिकारिक एक्सचेंज फाइलिंग को गहराई से देखें, तो इसमें निवेशकों और रेलवे सेक्टर को ट्रैक करने वालों के लिए तीन सबसे बड़ी खबरें छिपी हैं—कंपनी का ऑपरेटिंग कैश फ्लो नेगेटिव से घूमकर ₹589.39 करोड़ पॉजिटिव हो गया है, दिसंबर 2026 में प्रस्तावित वंदे भारत स्लीपर प्रोटोटाइप से ठीक पहले जॉइंट वेंचर Kinet Railway Solutions के ₹1,500 करोड़ के लोन के लिए ₹375 करोड़ की कॉर्पोरेट गारंटी मंजूर की गई है, और पूरे साल का 15 प्रतिशत ग्रोथ टारगेट पूरा करने के लिए अब Q3 और Q4 में प्रोजेक्ट्स की रफ्तार दोगुनी होन
रेल विकास निगम लिमिटेड (RVNL) के Q2 FY27 रिज़ल्ट आने के बाद ज्यादातर खबरों में सिर्फ यही चर्चा रही कि कंपनी का कामकाजी रेवेन्यू सालाना आधार पर 8.2 प्रतिशत घटकर ₹4,701 करोड़ रह गया, लेकिन मुनाफा बढ़कर ₹253.71 करोड़ (शेयरधारकों का शुद्ध हिस्सा ₹249.46 करोड़) हो गया। लेकिन 12 नवंबर 2026 की ओरिजिनल एक्सचेंज फाइलिंग और मैनेजमेंट के रोडमैप को बारीकी से पढ़ने पर पता चलता है कि कंपनी के काम करने के तरीके में क्या बड़ा बदलाव आ रहा है।
रेवेन्यू घटने के बावजूद मुनाफा बढ़ने का असली कारण:
अगर पिछली तिमाही (अप्रैल–जून 2026) से तुलना करें, तो RVNL के काम ने अच्छी रफ्तार पकड़ी है। Q1 के ₹4,321 करोड़ के मुकाबले Q2 में रेवेन्यू 8.8 प्रतिशत बढ़ा है, जबकि शुद्ध मुनाफा ₹159 करोड़ से 56 प्रतिशत से ज्यादा उछलकर ₹249.5 करोड़ के पार पहुंच गया है। सालाना आधार पर कंपनी ने प्रोजेक्ट्स पर होने वाले सीधे खर्च (Operating Expenses) को 12.3 प्रतिशत घटाकर ₹4,188 करोड़ पर सीमित रखा। इसी कॉस्ट कंट्रोल की वजह से कंपनी का ऑपरेटिंग EBITDA 19.5 प्रतिशत बढ़कर ₹264 करोड़ हो गया और EBITDA मार्जिन पिछले साल के 4.3 प्रतिशत से सुधरकर 5.6 प्रतिशत पर आ गया।
हालांकि, निवेशकों के लिए फाइलिंग का एक बारीक पहलू जानना जरूरी है। इस तिमाही में कंपनी की ब्याज और अन्य स्रोतों से होने वाली कमाई (Other Income) ₹210 करोड़ से घटकर ₹135 करोड़ रह गई, जिसके कारण टैक्स से पहले का मुनाफा (PBT) सालाना आधार पर 4.9 प्रतिशत घटकर ₹325.45 करोड़ रहा। इसके बावजूद अंतिम नेट प्रॉफिट इसलिए बढ़ गया क्योंकि इस तिमाही में डेफर्ड टैक्स कम लगने से कंपनी का कुल टैक्स खर्च ₹111.87 करोड़ से घटकर ₹71.74 करोड़ रह गया।
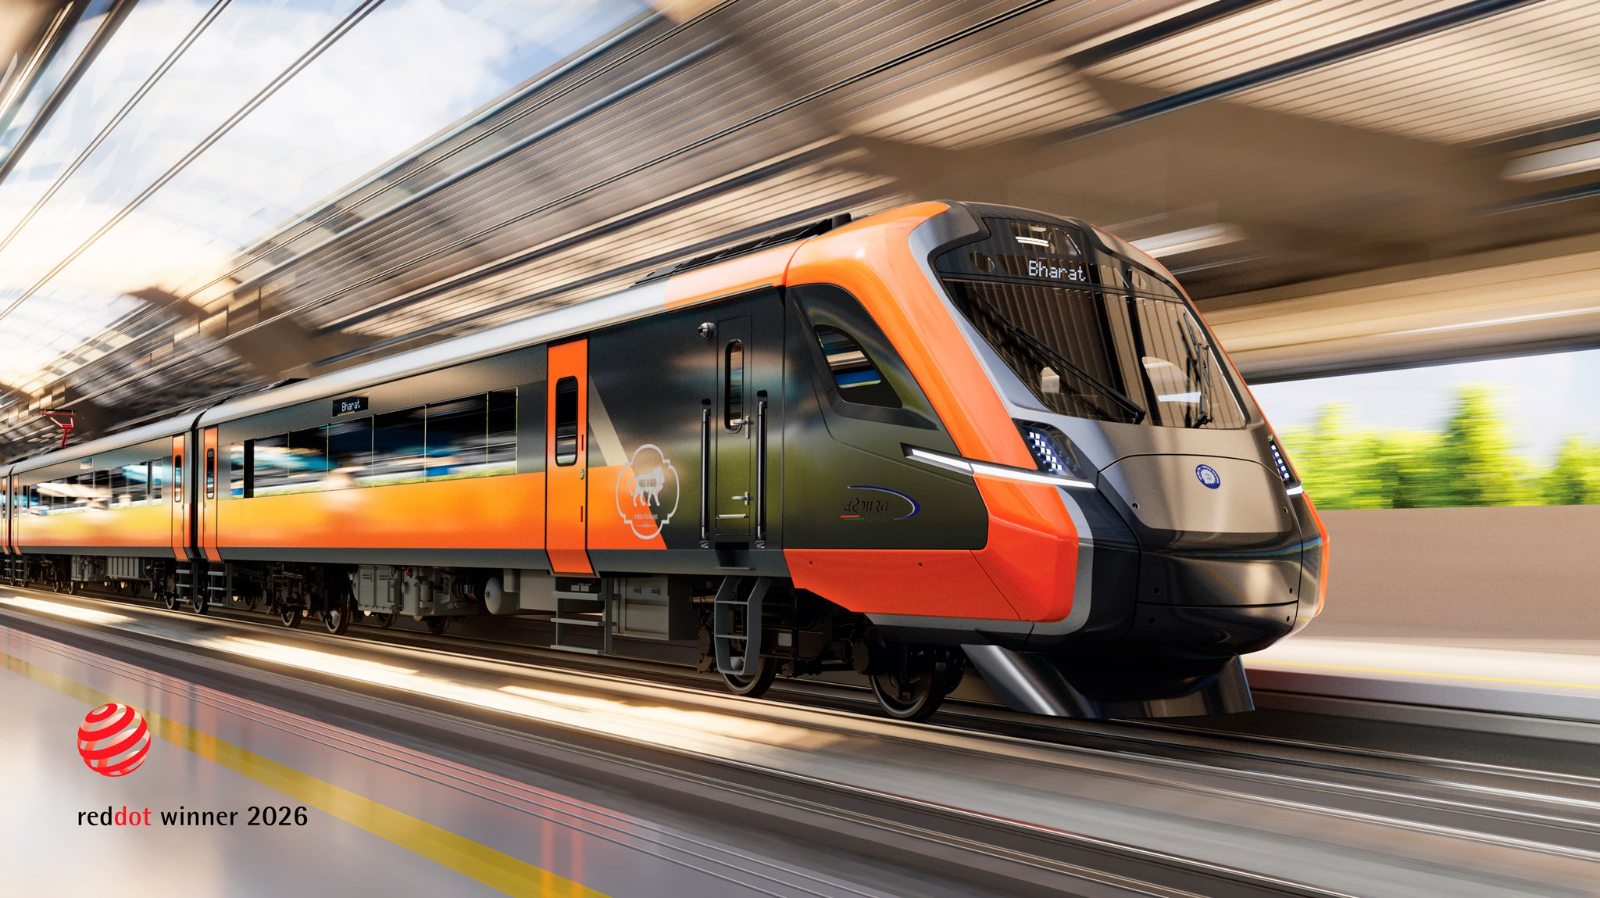
वंदे भारत स्लीपर मैन्युफैक्चरिंग के लिए ₹1,500 करोड़ का बड़ा कदम:
इस तिमाही नतीजे में छिपी सबसे बड़ी खबर RVNL के ट्रेन मैन्युफैक्चरिंग बिजनेस से जुड़ी है। कंपनी के बोर्ड ने Export-Import Bank of India (Exim Bank) के पक्ष में ₹375 करोड़ तक की कॉर्पोरेट गारंटी को मंजूरी दी है। यह गारंटी Kinet Railway Solutions Private Limited (KRSL) द्वारा लिए जाने वाले ₹1,500 करोड़ के टर्म लोन के लिए दी गई है, जिसमें RVNL की 25 प्रतिशत हिस्सेदारी है।
KRSL ही लातूर की मराठवाड़ा रेल कोच फैक्ट्री में 120 वंदे भारत स्लीपर ट्रेन सेट बनाने और अगले 35 वर्षों तक उनके मेंटेनेंस का बड़ा प्रोजेक्ट पूरा कर रही है। RVNL के CMD सलीम अहमद पहले ही संकेत दे चुके हैं कि इस प्रोजेक्ट के तहत पहली वंदे भारत स्लीपर प्रोटोटाइप ट्रेन मार्च 2027 में सामने आ सकती है । ऐसे समय में ₹1,500 करोड़ के लोन के लिए गारंटी पास होना यह दिखाता है कि ट्रेन प्रोडक्शन के लिए अब बड़े स्तर पर फंड का इस्तेमाल शुरू हो रहा है। फाइलिंग में एक और रोचक आंकड़ा यह है कि इस तिमाही में RVNL की 'सीधे मटेरियल की खपत' (Cost of Materials Consumed) ₹145.59 करोड़ रही, जो Q1 के ₹62.81 करोड़ से दोगुनी से भी अधिक है, और जॉइंट वेंचर कंपनियों से मिलने वाला मुनाफे का हिस्सा भी पिछली तिमाही के ₹6.16 करोड़ से बढ़कर ₹30.43 करोड़ हो गया है।
कैश फ्लो में बड़ा सुधार और कर्ज में कटौती
कंपनी की छमाही (H1 FY27) बैलेंस शीट में सबसे मजबूत सुधार नकदी (Cash Flow) के मोर्चे पर दिखा है। पिछले वित्त वर्ष की पहली छमाही (H1 FY26) में कंपनी का ऑपरेटिंग कैश फ्लो ₹1,254.83 करोड़ नेगेटिव था, जो इस साल H1 FY27 में घूमकर ₹589.39 करोड़ पॉजिटिव हो गया है। इसके साथ ही कंपनी ने अपना कुल कर्ज मार्च 2026 के ₹4,814 करोड़ से घटाकर सितंबर 2026 में ₹4,305 करोड़ कर लिया है और कंपनी का कैश व बैंक बैलेंस बढ़कर ₹1,093 करोड़ हो गया है।
Q3 और Q4 के लिए मैनेजमेंट का टारगेट और आगे का रास्ता:
CMD सलीम अहमद और टॉप मैनेजमेंट की टीम 17 नवंबर 2026 को शाम 4:00 बजे इन्वेस्टर कॉन्फ्रेंस कॉल में Q2 और आगे की रणनीति पर विस्तृत बात करेगी। मैनेजमेंट के मौजूदा गाइडेंस के आधार पर आने वाली Q3 और Q4 तिमाहियों के लिए दो सबसे अहम बिंदु साफ हैं:
1. Q3 और Q4 में तेज़ होगी काम की रफ्तार: मैनेजमेंट ने पूरे वित्त वर्ष FY27 के लिए लगभग 15 प्रतिशत रेवेन्यू ग्रोथ और 15 से 20 प्रतिशत मुनाफे (PAT) में ग्रोथ का लक्ष्य रखा है। पहली छमाही (H1) में मुनाफा तो 13.25 प्रतिशत बढ़कर ₹413.23 करोड़ हो चुका है, लेकिन रेवेन्यू ₹9,022 करोड़ पर स्थिर है। इसका सीधा मतलब है कि 15 प्रतिशत रेवेन्यू ग्रोथ का टारगेट हासिल करने के लिए मानसून के बाद अब Q3 और Q4 में काम की बिलिंग काफी तेज़ होगी। कंपनी की ₹93,492 करोड़ की कुल ऑर्डर बुक में से करीब ₹40,000 करोड़ के प्रोजेक्ट्स (जैसे 78 प्रतिशत पूरा हो चुका ऋषिकेश–कर्णप्रयाग रेल प्रोजेक्ट और यूपी में भारतनेट प्रोजेक्ट) अभी तेज़ी से चल रहे हैं।
2. नए सेक्टर्स और ज्यादा मार्जिन वाले काम पर फोकस: अभी RVNL की कमाई का 63 प्रतिशत हिस्सा रेलवे के पारंपरिक नॉमिनेशन काम से आता है (जिसमें 8 से 10 प्रतिशत का तय मार्जिन मिलता है)। कंपनी अगले तीन साल में इसे 50:50 के अनुपात पर लाना चाहती है। इसके लिए कंपनी इस साल ₹20,000 से ₹25,000 करोड़ के नए ऑर्डर जुटाने के लक्ष्य के साथ मेट्रो, पावर ट्रांसमिशन, अन्य सरकारी कंपनियों की कंसल्टेंसी (लगभग 7 प्रतिशत मार्जिन) और अफ्रीका, मिडिल ईस्ट व यूरोप के विदेशी प्रोजेक्ट्स (जहां 15 से 20 प्रतिशत तक मार्जिन मिलता है) पर अपना ध्यान बढ़ा रही है।
कुल मिलाकर, RVNL अब केवल रेलवे ट्रैक और इलेक्ट्रिफिकेशन करने वाली एजेंसी तक सीमित नहीं है, बल्कि वंदे भारत स्लीपर मैन्युफैक्चरिंग और बड़े इंफ्रास्ट्रक्चर प्रोजेक्ट्स के जरिए अपने मार्जिन को 5 से 7 प्रतिशत के स्थायी स्तर पर ले जाने की तैयारी कर रही है।